重庆石油天然气交易中心

11月3日
纽约商品交易所12月交货的
轻质原油期货价格收于
每桶96.09美元
1月交货的伦敦布伦特原油期货
收于103.60美元
尽管较前一交易日有所下跌
但整体仍在高位震荡
10月以来,国际油价持续走高。10月30日,两大基准油价分别达到104.12美元和117.64美元,双双创下4月底以来新高。 耐人寻味的是,同一时间,中东原油出口量却出现明显回升。凯普勒(kpler)数据显示,截至10月18日当周,中东石油日均流量(含霍尔木兹海峡及区域替代航线)超2400万桶,高于冲突前的2330万桶。 一边是中东原油出口量回升 一边是国际油价高位运行 供应恢复为何尚未转化为 价格下行的稳定预期?
一重真相: “出口量回升”是战时模式下的脆弱恢复 需要注意的是,中东原油出口总量的回升,并非霍尔木兹海峡通行正常化的结果。这一增量主要得益于“绕路”和“接力”两套替代系统的支撑。 “绕路”靠的是沙特和阿联酋的跨境管道。Kpler数据显示,9月份从海湾地区出口的非伊朗原油中,约40%绕开了霍尔木兹海峡,而战前这一比例仅为17%。其中,沙特东西输油管道可从东部油田直达红海沿岸延布港。沙特能源部长10月初表示,经该管道输送的原油已达到每天580万桶。阿联酋哈布尚—富查伊拉管道则连接阿布扎比陆上油田与阿曼湾沿岸富查伊拉港。数据追踪网站Strategic Energy Map10月21日报道,该管道实际输送量达170万至180万桶/日。 “接力”靠的是小型接驳油轮的船对船转运。据彭博社报道,海湾地区原油出口商当前的通行做法是:让大型油轮停在霍尔木兹海峡外的海域等待,由吃水浅、目标小的接驳油轮冒险穿过海峡,再将原油转运至大船。Kpler数据显示,霍尔木兹海峡10月的日均原油运输量约为战前水平的70%,主要靠的就是这套“小船冒险进、大船外面等”的接力体系。 “但目前的供应恢复,是战时模式下的非正常恢复,脆弱且高成本。”10月31日,中国海油能源经济研究院石油产业研究室首席研究员贾曌这样评价。Kpler的数据也印证了这一判断:10月28日当周,霍尔木兹海峡的原油流量已从10月18日当周的约2400万桶/日回落至约730万桶/日。“运输量短短一周多时间显著缩水,说明这种恢复远未形成稳定供给,随时可能反复。”贾曌表示。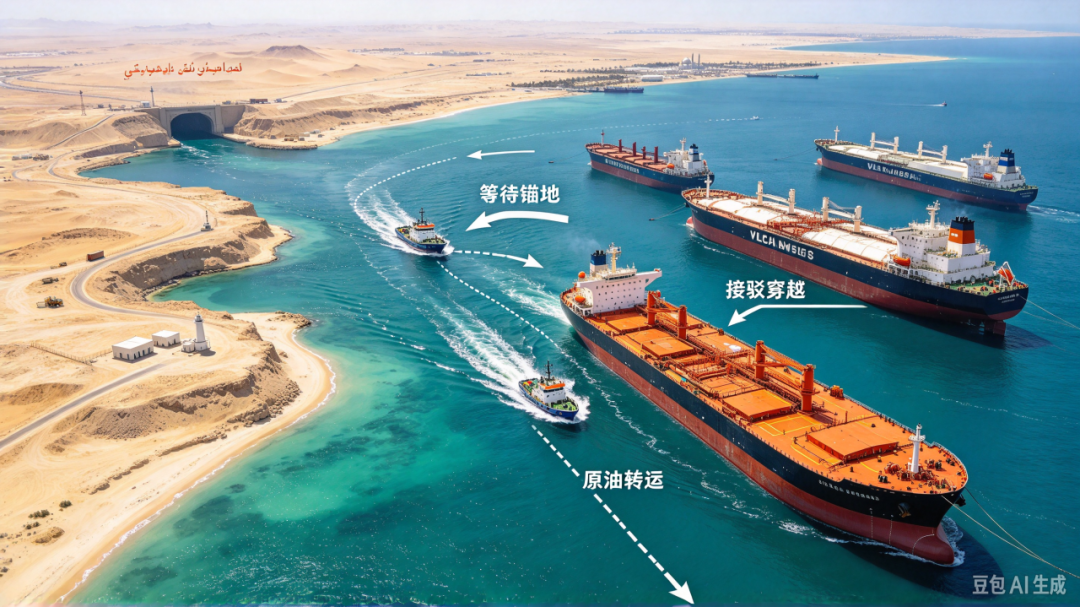
二重真相: 运费飙升成本被计入油价 替代方案不是免费的。航道风险的持续上升,最终变成了可量化的成本算进每一桶油的运费里。“4月的问题是原油短缺,10月的问题则是运输成本太高。”10月9日,摩根大通全球大宗商品策略团队负责人娜塔莎·卡涅娃(Natasha Kaneva)在报告中的话,点破了今年油价两次显著走高背后的不同逻辑。 国际能源署(IEA)数据显示,10月中旬从海湾地区到亚洲的油轮运费已飙升至每桶37美元,是战前的5倍以上。10月31日,中银国际期货能源研究负责人陆茗告诉记者,在运输风险的驱动下,油轮运费还将维持相对高位。贾曌进一步解释传导链条:“运费虽然不直接进入原油期货报价,但会通过期转现(EFP)、月差结构和现货溢价等间接传导至期货盘面,最终体现在市场看到的油价中。”
三重真相: 油价里含着“未来可能断供”的担忧 “更关键的是,当前高企的油价里,包含着市场对局势进一步恶化的担忧。”11月2日,中国石油大学(华东)经济管理学院教授徐小峰分析。 美伊方面,局势仍不明朗。据央视新闻客户端11月3日报道,特朗普对于是否重启对伊朗的战事,“并不急于”作出决定。据此前消息,美军方已准备好对伊朗进行新一轮大规模打击。也门方面局势同样不容乐观。贾曌表示,市场已经把“军事选项仍在、只是实施时间延后”带来的持续不确定性纳入定价。 原油期货跨月价差走势进一步印证了这一判断。以10月下旬数据观察,布伦特近月合约对2027年12月合约的价差一度接近30美元/桶,期货曲线呈现深度反向市场结构。贾曌解释:“这一形态意味着,市场愿意为‘当下就能拿到的原油’支付溢价,而对远期供应恢复仍存疑虑。”
四重真相: 低库存和成品油紧张托住油价 如果说前面三重逻辑决定了油价“下不来”,那么库存偏低和柴油等成品油供应紧张,则决定了市场稍有风吹草动价格就快速冲高。 据IEA数据,10月末经合组织(OECD)国家的商业石油库存降至近5年同期低点;若四季度供应继续受限,全球石油市场现货短缺幅度或进一步扩大,且这一缺口至少持续至2027年一季度。沙特阿美总裁兼首席执行官纳赛尔10月12日在世界石油大会上更发出警告:全球陆上商业石油库存已不足60亿桶。他表示,即便霍尔木兹海峡短期恢复畅通,要把库存补回正常水平,至少需要2年超负荷生产。“全球石油库存太低,市场缓冲能力就变弱。”徐小峰解释道。 还有一部分压力来自成品油端,尤其是柴油。贾曌特别关注“柴油裂解价差持续高位”这一信号。她解释,裂解价差通俗来讲,就是炼厂加工原油、产出成品油的加工利润。柴油裂解价差走高,意味着柴油市场供需偏紧、需求支撑较强,将激励炼厂提升开工负荷,进而拉动原油采购需求。 在她看来,这一紧张局面并非短期波动:“俄罗斯炼油产能持续降低,成品油出口收缩;中东部分炼厂受损,柴油出口尚未完全恢复;叠加北半球冬季取暖油和柴油需求季节性上升,成品油端的缺口一时难以迅速弥合。” 综合来看,多位专家对后市油价的判断高度一致:短期波动加剧,但持续大幅下跌的条件尚不充分。 展望后市,徐小峰认为,需重点关注四方面因素:一是美国中期选举后对伊朗政策的变化;二是“欧佩克+”产量政策及实际增产情况,虽然11月1日,“欧佩克+”核心成员国已决定12月继续维持原油产量目标不变,但11月29日“欧佩克+”全体会议将涉及2027年产量框架,成员国履约和实际增产节奏仍是影响后市的重要变量;三是北半球冬季气候走向,冷冬可能增加取暖油和柴油需求,暖冬则有望缓解需求压力;四是美国、中国等主要经济体经济增长和石油消费变化。